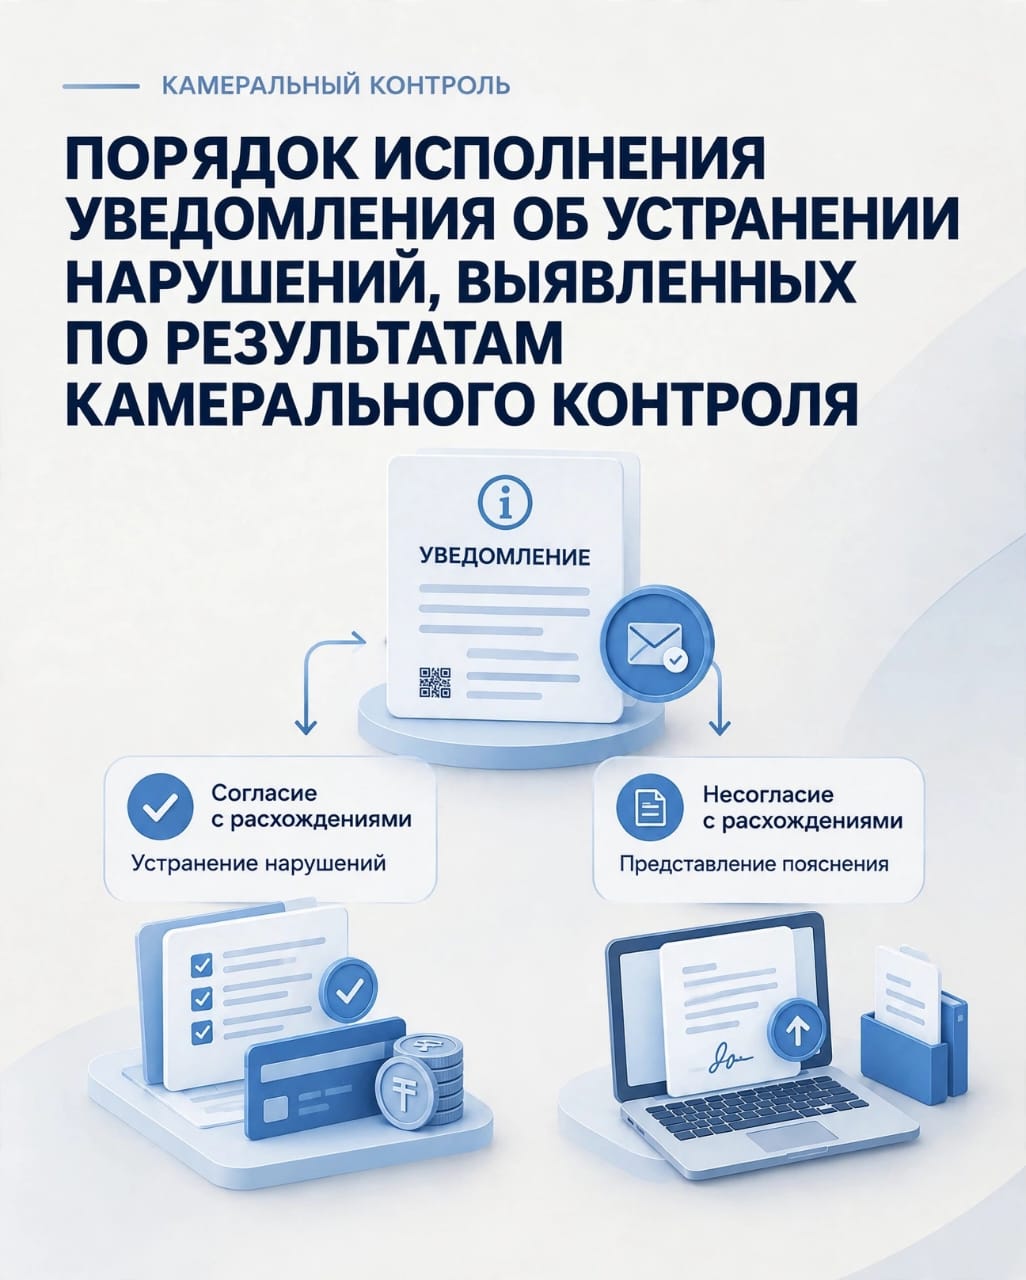
При получении уведомления об устранении нарушений, выявленных по результатам камерального контроля, налогоплательщику необходимо устранить выявленные расхождения либо представить пояснение. Если налогоплательщик согласен с выявленными расхождениями, уведомление исполняется путем устранения выявленных нарушений, в том числе: представления налоговой отчетности за налоговый период, к которому относятся выявленные расхождения;
уплаты в бюджет суммы налога на добавленную стоимость, ранее возвращенной из бюджета по требованию о возврате НДС, а также пеней за соответствующий период;
отражения данных в специальном мобильном приложении и (или) уплаты налога и социальных платежей — для налогоплательщиков, применяющих специальный налоговый режим для самозанятых;
совершения действий, предусмотренных статьей 716 Налогового Кодекса Республики Казахстан, в целях перехода на соответствующий налоговый режим. Если налогоплательщик не согласен с выявленными расхождениями, в налоговый орган, представивший уведомление, представляется пояснение о причинах расхождений, не влекущих нарушения налогового законодательства Республики Казахстан, за исключением установленных законодательством случаев. Пояснение должно содержать:
идентификационные данные налогоплательщика и налогового органа;
номер и дату уведомления;
причины несогласия с указанными в уведомлении расхождениями;
дату и подпись;
перечень подтверждающих документов — при наличии. Истребование документов налоговыми органами для исполнения уведомления запрещается. Представление пояснения не допускается в случаях, установленных налоговым законодательством, в том числе по отдельным сделкам и операциям, связанным с неправомерным отнесением расходов на вычеты при исчислении корпоративного подоходного налога и отнесением НДС в зачет. При этом указанное ограничение не распространяется на сделки (операции), по которым судом установлено фактическое приобретение (получение) налогоплательщиком товаров, работ, услуг. Срок исполнения уведомления может быть приостановлен при подаче жалобы в суд по подтверждению фактического приобретения (получения) товаров, работ, услуг в случаях, предусмотренных налоговым законодательством. Копия судебного акта о принятии жалобы к производству представляется в налоговый орган, представивший уведомление. Приостановление действует со дня вынесения указанного судебного акта до дня его вступления в законную силу. #Заң_мен_тәртіп#Закон_и_порядок
Источник : https://www.gov.kz/memleket/entities/kgd-sko/press/news/details/1307299?lang=ru
Добавить комментарий